Dans un univers financier où la gestion de l’épargne et des investissements est plus stratégique que jamais, comprendre les mécanismes qui permettent à votre argent de croître efficacement est crucial. Les intérêts composés constituent l’un des principes fondamentaux qui transforment une simple somme d’argent en un véritable levier de richesse sur le long terme. En exploitant le phénomène de capitalisation des intérêts, vous pouvez accélérer la croissance de votre patrimoine bien au-delà de ce que peuvent réaliser des placements à intérêts simples. Cette dynamique, parfois qualifiée de « huitième merveille du monde », est indispensable à maîtriser pour tout investisseur, entrepreneur ou particulier qui souhaite optimiser ses rendements.
Le mécanisme des intérêts composés repose sur un phénomène où les intérêts générés chaque année s’ajoutent au capital initial et eux-mêmes portent intérêt dans les périodes suivantes. Cette croissance exponentielle offre un avantage considérable, surtout lorsque l’investissement est maintenu sur une longue période et associé à une gestion habile des paramètres clés comme le taux de rendement ou la fréquence de capitalisation. Que ce soit pour la finance personnelle, la préparation de la retraite ou la constitution d’un capital pour un projet, appréhender ces mécanismes vous aidera à prendre des décisions éclairées et à maximiser le potentiel de votre épargne.
Cette analyse approfondie vous accompagnera pour décrypter les enjeux techniques et pratiques des intérêts composés, accompagnée d’exemples concrets, de comparaisons chiffrées, ainsi que d’astuces professionnelles pour optimiser vos placements et vos revenus financiers en 2026 et au-delà. Vous découvrirez comment des choix souvent méconnus, comme la fréquence de capitalisation ou le réinvestissement des dividendes, peuvent impacter de façon significative la performance de vos investissements et la croissance de votre patrimoine.
En bref :
- Les intérêts composés génèrent des intérêts sur les intérêts déjà acquis, créant une croissance exponentielle de votre capital à long terme.
- Le temps est le levier le plus puissant : commencer tôt permet de multiplier vos gains et d’exploiter pleinement l’effet boule de neige.
- Le taux d’intérêt et la fréquence de capitalisation sont des facteurs déterminants pour augmenter votre rendement total.
- Le choix des supports d’investissement, avec des frais limités et un réinvestissement automatique des dividendes, optimise la capitalisation.
- Les limites pratiques à considérer comprennent l’impact de l’inflation et la fiscalité, notamment en France, qui influent sur le rendement réel de l’épargne.
Sommaire
Les principes fondamentaux des intérêts composés pour fructifier votre argent
Pour comprendre comment les intérêts composés fonctionnent, il est essentiel de différencier clairement ce mécanisme du calcul des intérêts simples. Avec un intérêt simple, les revenus générés sont toujours calculés uniquement sur le montant initial investi. Par exemple, si vous placez 1 000 euros à un taux annuel de 5%, vous obtenez 50 euros par an, et ce, de manière constante. Au bout de 10 ans, le total des intérêts sera de 500 euros, soit une progression linéaire et prévisible, limitée par la somme de départ.
En revanche, avec les intérêts composés, la dynamique change dès la deuxième période d’intérêt. Les 50 euros gagnés la première année sont ajoutés au capital initial, ce qui signifie que le calcul des intérêts pour la deuxième année s’effectue désormais sur 1 050 euros, non plus simplement sur 1 000 euros. Ce mécanisme produit 52,50 euros d’intérêts pour la deuxième année. Progressivement, le capital augmente non seulement par les apports initiaux, mais aussi par la croissance des intérêts eux-mêmes. Cette « capitalisation » suit une évolution exponentielle.
L’exemple suivant illustre cette différence de manière évidente :
| Année | Capital + Intérêt Simple (€) | Capital + Intérêt Composé (€) |
|---|---|---|
| 1 | 1 050 | 1 050 |
| 5 | 1 250 | 1 276 |
| 10 | 1 500 | 1 629 |
| 20 | 2 000 | 2 653 |
À long terme, cette différence peut sembler minime dans les premières années, mais elle prend une ampleur considérable grâce à l’effet boule de neige. Cette progression exponentielle des intérêts composés résulte d’une formule mathématique clé :
Vf = Vi × (1 + r/n)^(n × t)
Avec :
- Vf : la valeur future de votre investissement
- Vi : le capital initial
- r : le taux d’intérêt annuel
- n : le nombre de fois que les intérêts sont capitalisés par an
- t : la durée de l’investissement en années
Cette formule montre clairement qu’au-delà du taux d’intérêt ou du capital de départ, la période d’investissement et la fréquence de capitalisation modèlent la croissance financière. En particulier, un investissement étalé sur des décennies bénéficie plus de la capitalisation que des placements à court terme à taux élevés mais ponctuels.
Exploiter au mieux la capitalisation : le rôle clé du temps, du taux et des versements réguliers
Le secret pour faire fructifier votre épargne via les intérêts composés réside dans l’action combinée de plusieurs leviers, dont le temps, le taux d’intérêt, et la fréquence des versements ou capitalisations. Chacun agit sur la dynamique de croissance, amplifiant la portée de votre investissement initial.
Le temps, facteur prépondérant dans la croissance de votre patrimoine
Il est bien connu que plus vous commencez à épargner tôt, plus vous bénéficiez pleinement des intérêts composés. Les gains accumulés sur plusieurs décennies réinvestis année après année peuvent multiplier votre capital de façon spectaculaire. Par exemple, sous un taux annuel modeste de 5%, un capital initial placé pendant 40 ans sera environ huit fois plus élevé grâce à la capitalisation.
Cette dynamique explique pourquoi la planification financière anticipée est souvent recommandée. Même commencer à épargner dix ans plus tôt peut différencier une retraite confortable d’un manque de ressources. Une petite somme régulière investie de bonne heure permet de créer un effet boule de neige performant, ce qui justifie qu’un investisseur patient soit souvent plus performant que celui qui mise sur des rendements immédiats mais incertains.
Le taux d’intérêt : mesurer les rendements et leurs risques
Le rendement que vous obtenez sur vos investissements influe directement sur l’importance finale de votre capital. Un taux élevé permet non seulement d’accroître les gains chaque année, mais aussi d’augmenter la base sur laquelle les intérêts sont calculés. Cependant, il est crucial d’évaluer le risque associé : des placements avec des taux élevés peuvent aussi être plus volatils et incertains.
Par exemple, un placement offrant un rendement annuel moyen de 7% génèrera beaucoup plus d’intérêts composés sur 20 ans qu’un livret d’épargne rémunéré à 3%. Mais ce surcroît de performance est souvent associé à des fluctuations de marché, qui peuvent perturber la croissance à court terme. Une stratégie efficace consiste donc à équilibrer rendement et gestion des risques, notamment via la diversification.
Versements réguliers et capitalisation fréquente : le duo gagnant
Outre un capital initial conséquent, les versements complémentaires programmés renforcent notablement le pouvoir des intérêts composés. Par exemple, en ajoutant 100 euros chaque mois à votre placement, vous injectez continuellement de nouveaux fonds qui bénéficieront du mécanisme de capitalisation. Ce processus, appelé en finance le Dollar Cost Averaging (DCA), permet de lisser les variations du marché et d’éviter d’investir uniquement lors des pics de valorisation.
La capitalisation peut être annuelle, mensuelle, voire quotidienne selon certains supports, et cette fréquence influence également votre gain final. Plus elle est élevée, plus vous bénéficiez d’un effet légèrement supérieur sur le long terme. Bien que l’écart semble minime entre une capitalisation mensuelle ou annuelle, il devient significatif sur des investissements conséquents.
Découvrez comment calculer précisément les intérêts composés pour mieux estimer vos futures plus-values en fonction de la durée, du taux et du mode de capitalisation.
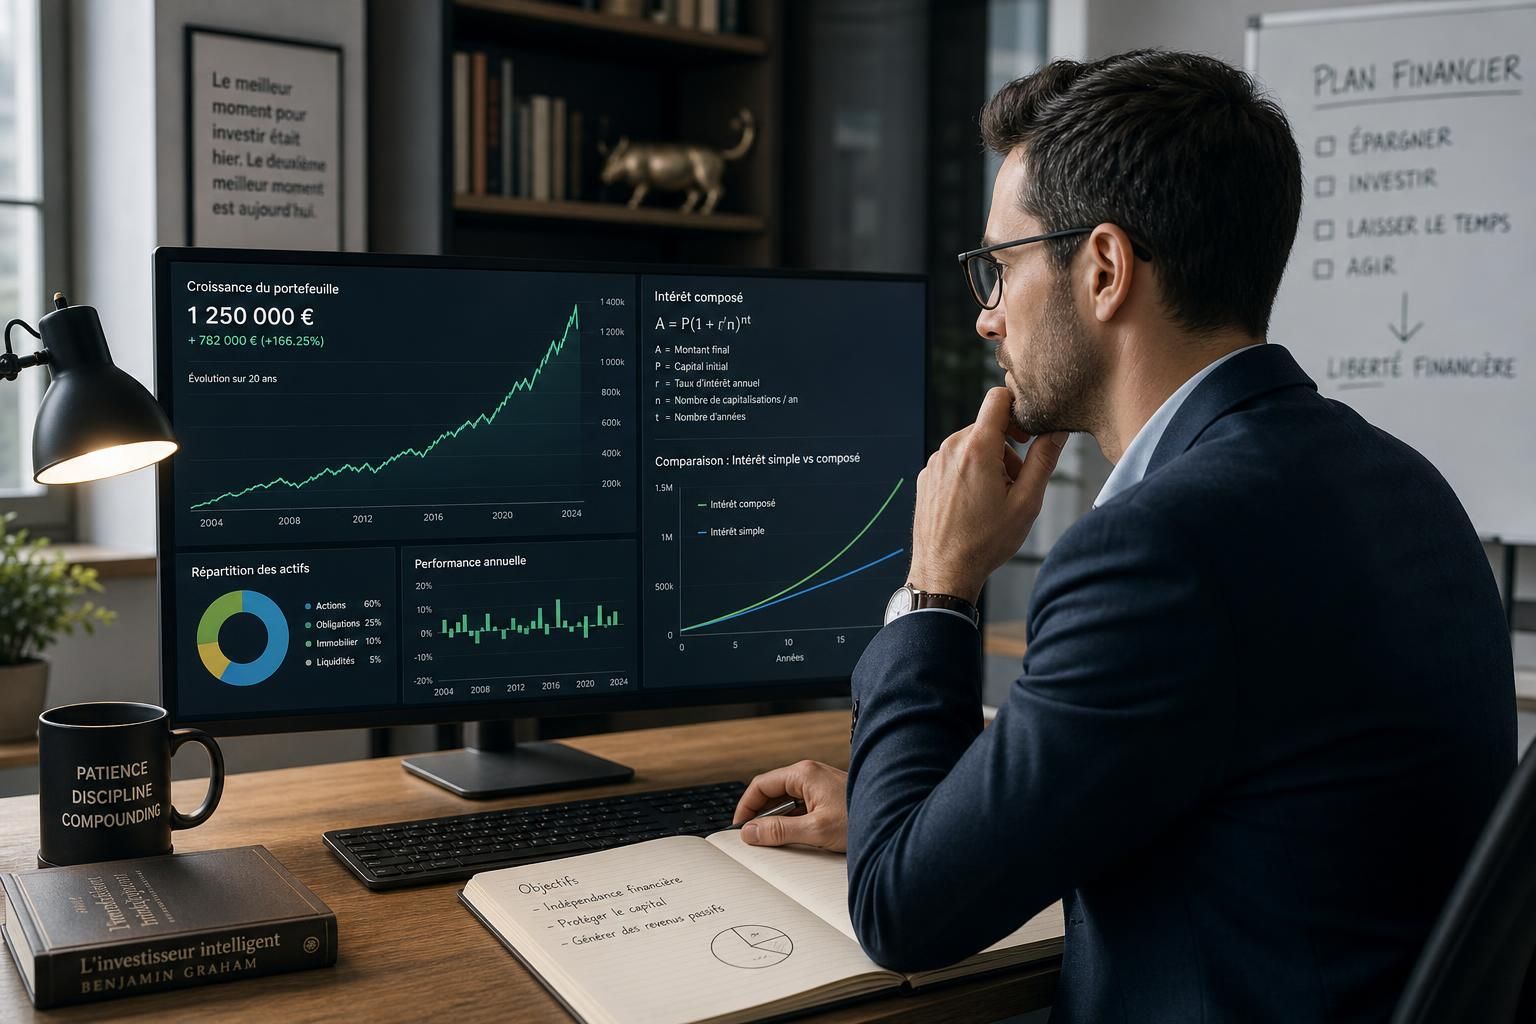
Comparer placements à intérêts simples et composés : impact sur la gestion financière à long terme
Pour mesurer concrètement le bénéfice des intérêts composés, il est utile d’établir une comparaison chiffrée entre intérêts simples et composés sur un même capital investi avec un taux fixe. Prenons l’exemple d’un placement initial de 10 000 euros à un taux de 6% annuel sur 30 ans.
| Années | Intérêt Simple (Capital final) | Intérêt Composé (Capital final) | Différence |
|---|---|---|---|
| 0 | 10 000 € | 10 000 € | 0 € |
| 10 | 16 000 € | 17 908 € | 1 908 € |
| 20 | 22 000 € | 32 071 € | 10 071 € |
| 30 | 28 000 € | 57 435 € | 29 435 € |
Au terme des 30 ans, le traitement par intérêts composés génère plus du double de capital par rapport aux intérêts simples. La différence se creuse notamment dans la dernière décennie, ce qui met en lumière l’importance de la patience et de la continuité dans vos placements financiers. Ce constat démontre que la gestion financière basée sur les intérêts composés est une stratégie indispensable pour ceux qui souhaitent bâtir un patrimoine pérenne.
Pour approfondir comment gérer vos investissements en bourse et profiter efficacement du mécanisme capitalisation, vous pouvez consulter ce guide complet sur l’investissement boursier. Ce type d’investissement est particulièrement adapté pour valoriser vos apports sur le long terme grâce aux dividendes et au réinvestissement des gains.
Optimiser ses placements : astuces pratiques pour maximiser les intérêts composés
Pour tirer parti pleinement des intérêts composés dans votre gestion financière personnelle et professionnelle, plusieurs bonnes pratiques sont à mettre en œuvre avec rigueur.
- Réinvestir systématiquement les dividendes : les gains issus des dividendes ou des intérêts doivent être réinjectés dans le capital. Ce réinvestissement automatique est vital pour déclencher l’effet boule de neige et éviter de consommer vos gains prématurément.
- Choisir des supports d’investissement avec de faibles frais : des frais élevés sur les placements viennent rogner la base des intérêts composés. Opter pour des produits comme les ETF ou des contrats d’assurance-vie à frais maîtrisés permet de maximiser votre rendement net.
- Fragmenter vos versements via des paiements programmés : automatiser vos versements crée un apport régulier qui optimise le plancher de capitalisation. Cette stratégie permet aussi de ne pas subir la volatilité des prix lors d’achats massifs ponctuels.
- Surveiller la fiscalité : utiliser les enveloppes fiscales avantageuses disponibles en France, telles que le PEA, le PER ou l’assurance-vie, vous protège contre une taxation rapide et permet une capitalisation plus fluide.
Cette checklist vous aidera à garder le cap :
- Démarrer votre plan d’épargne dès que possible, même avec de petits montants
- Privilégier un taux de rendement équilibré adapté à votre profil de risque
- Laisser les intérêts produits se réinvestir automatiquement
- Choisir des placements avec des frais réduits
- Utiliser les enveloppes fiscales adaptées
- Programmer et diversifier vos versements d’investissement
Les limites des intérêts composés et les précautions à envisager en 2026
Malgré sa force mathématique, le mécanisme des intérêts composés ne garantit pas une croissance infinie sans contraintes. Plusieurs facteurs externes doivent être pris en compte pour ajuster vos attentes et stratégies :
Le poids de l’inflation sur le pouvoir d’achat
Votre capital peut croître en valeur nominale, mais la hausse générale des prix affecte son pouvoir d’achat réel. Par exemple, un rendement brut de 4 % peut être ramené à 1 % ou moins en tenant compte d’une inflation autour de 3 %. Cette distinction est essentielle car il ne s’agit pas seulement d’augmenter votre capital, mais de préserver et faire croître sa valeur en termes réels. Il est dans ce contexte primordial de viser un rendement supérieur à l’inflation.
L’impact de la fiscalité sur votre rendement net
Les prélèvements sociaux et fiscaux sur les intérêts, dividendes et plus-values peuvent considérablement réduire le bénéfice de la capitalisation. En France, le Prélèvement Forfaitaire Unique (PFU) à 30% est souvent appliqué, diminuer ainsi votre rendement net. Afin d’alléger cette pression fiscale, il est recommandé d’utiliser des enveloppes adaptées comme l’assurance-vie ou le Plan d’Épargne en Actions (PEA), qui diffèrent le paiement d’imposition et favorisent la croissance fluide de votre placement.
Pour approfondir vos connaissances et accéder à des outils pratiques, vous pouvez consulter un guide spécialisé sur le fonctionnement des intérêts composés et leur optimisation. Ces ressources vous éclaireront sur les meilleures démarches à adopter dans votre gestion financière.
Qu’est-ce que les intérêts composés et pourquoi sont-ils importants ?
Les intérêts composés sont un mécanisme où les intérêts générés s’ajoutent au capital initial, produisant eux-mêmes des intérêts dans les périodes suivantes. Cela permet une croissance exponentielle de votre épargne à long terme et est donc crucial pour maximiser votre patrimoine.
Comment puis-je maximiser l’effet des intérêts composés dans mes placements ?
Pour optimiser cet effet, commencez à épargner tôt, privilégiez des placements avec des rendements équilibrés et faibles frais, réinvestissez automatiquement vos dividendes, et effectuez des versements réguliers. Adopter une gestion fiscale efficace avec des enveloppes dédiées comme le PEA ou l’assurance-vie améliore aussi vos résultats.
Quelle est l’incidence du temps sur la croissance financière par intérêts composés ?
Le temps est un facteur déterminant : plus la durée de votre investissement est longue, plus la capitalisation des intérêts s’enclenche et accélère la croissance de votre capital. Cela explique pourquoi un investissement patient sur plusieurs décennies est très efficace.
Les intérêts composés sont-ils affectés par l’inflation ?
Oui, l’inflation réduit le pouvoir d’achat de vos gains. Ainsi, il est important d’obtenir un rendement réel supérieur à l’inflation pour que la croissance soit effective en termes de pouvoir d’achat.
Quels supports financiers favorisent la capitalisation des intérêts ?
Les produits avec des frais réduits, comme les ETF, les contrats d’assurance-vie, ou les PEA, favorisent la capitalisation. Ils permettent de minimiser les coûts qui grèvent les gains composés et offrent des avantages fiscaux qui préservent votre rendement net.