En 2026, la facturation électronique est devenue un levier incontournable pour les entreprises souhaitant optimiser leur gestion financière tout en respectant les nouvelles obligations fiscales. La transition numérique, impose une adaptation généralisée à ce mode de facturation, désormais indispensable pour une conformité légale irréprochable. Ce guide complet vous accompagne dans chaque étape de cette mutation, en démystifiant les enjeux, les outils et les bonnes pratiques liés à la dématérialisation.
Au cœur de cette évolution, la gestion des factures électroniques engage à la fois une optimisation des flux de travail et une sécurisation accrue des données sensibles. Vous découvrirez comment choisir un logiciel de facturation adapté à votre activité, comprendre les obligations fiscales qui s’imposent, et maîtriser les impacts de la digitalisation sur votre entreprise. Ce panorama vous offre un éclairage précis et pragmatique pour réussir votre passage à la facture électronique sans embûches.
Sommaire
Les fondations de la facturation électronique : comprendre les bases pour une transition réussie
La facturation électronique désigne l’émission, la réception et la conservation des factures sous forme numérique, utilisant des formats structurés garantissant l’intégrité, l’authenticité et la lisibilité des documents. En 2026, cette méthode est devenue obligatoire pour la majorité des entreprises, conformément aux directives fiscales visant à renforcer la transparence et à simplifier les contrôles.
Contrairement à une facture papier ou un simple PDF envoyé par email, la facture électronique est conçue pour être exploitée automatiquement par les systèmes d’information. Cela implique l’utilisation de formats normalisés, tels que Factur-X, UBL, ou encore XML, qui facilitent l’intégration dans les logiciels comptables et la déclaration fiscale.
Pour visualiser cette transformation, imaginez une société qui, avant 2026, gérait ses factures sur un système classique avec beaucoup de manipulation manuelle. Avec la dématérialisation, elle réduit considérablement les erreurs humaines, accélère le traitement des paiements et améliore la traçabilité, ce qui est particulièrement précieux lors d’audits fiscaux.
La reconnaissance légale des factures électroniques repose sur trois critères essentiels :
- Authenticité de l’émetteur : assurance que la facture provient bien de l’entreprise mentionnée;
- Intégrité du contenu : garantie que la facture n’a pas été altérée depuis son émission;
- Lisibilité : faculté pour le destinataire et l’administration de consulter aisément le document.
Ce cadre rigoureux permet d’assurer la fiabilité des échanges commerciaux et d’éviter les fraudes, mais il impose aussi un respect strict des formats et protocoles. C’est pourquoi la sélection d’un logiciel de facturation fiable, conforme aux normes en vigueur, est un impératif pour toute entreprise engagée dans cette mutation numérique.
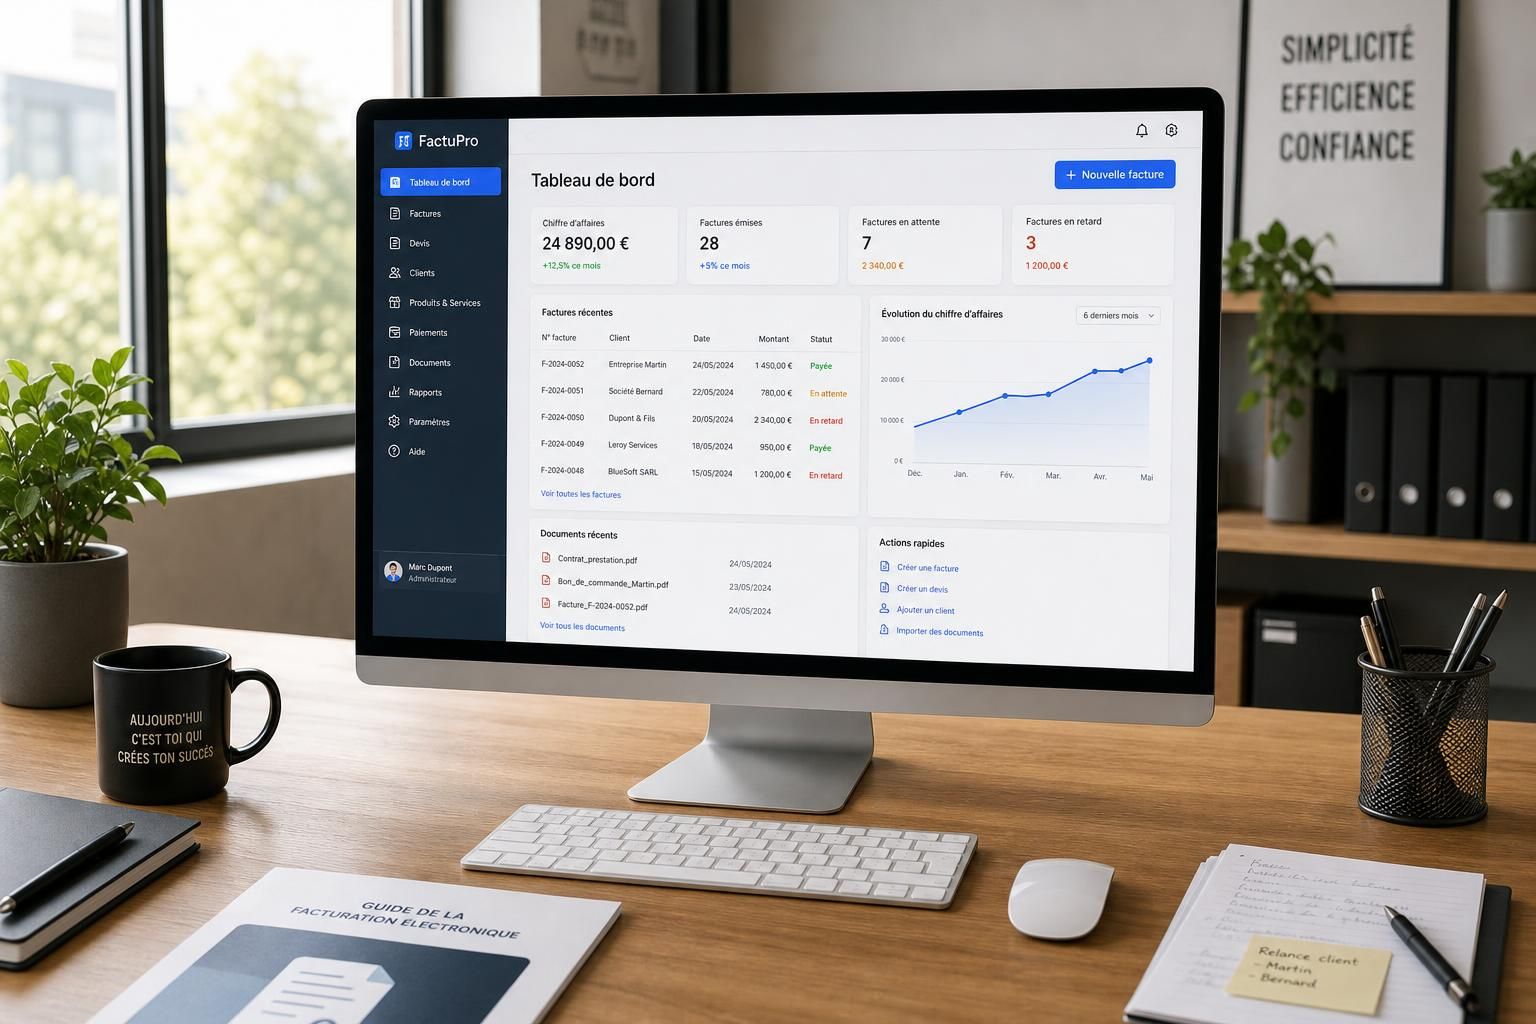
Choisir un logiciel de facturation adapté : critères clés et enjeux pour la conformité légale
Le choix du logiciel de facturation représente une étape cruciale dans le processus de transition vers la facturation électronique. Le logiciel doit non seulement répondre aux exigences réglementaires, mais également s’aligner avec les besoins spécifiques de votre activité et garantir la sécurité des données.
Il est impératif que l’outil utilisé intègre la génération automatique de factures au format structuré, la gestion des signatures électroniques et la conservation sécurisée des documents pendant la durée légale. Certains logiciels offrent également des fonctionnalités avancées telles que :
- Automatisation des relances clients : pour optimiser le recouvrement des créances;
- Intégration comptable directe : facilitant la synchronisation avec les systèmes de gestion interne;
- Statistiques et tableaux de bord : pour piloter efficacement la trésorerie en temps réel;
- Compatibilité avec les portails gouvernementaux : garants de la conformité fiscale.
La sélection d’un logiciel de facturation ne doit pas être prise à la légère. Par exemple, une PME dans le secteur du commerce de détail aura des besoins différents d’un cabinet de consultants. Alors qu’une grande entreprise privilégiera une solution adaptée à un fort volume de transactions, un auto-entrepreneur, dont le numéro SIRET ne nécessite pas obligatoirement de dématérialisation poussée dans certains cas, devra tout de même se conformer à des règles simplifiées. Pour mieux comprendre les démarches administratives, n’hésitez pas à consulter un guide pratique sur comment obtenir un SIRET auto-entrepreneur, qui détaille les obligations et démarches adaptées à ce statut.
Au niveau de la sécurité des données, le logiciel doit garantir un cryptage robuste des échanges et une protection contre les risques de cyberattaques. Ne confondez jamais simplicité d’utilisation avec faiblesse en sécurité. La confidentialité et l’intégrité de vos données financières sont en jeu, notamment en cas de contrôle approfondi des services fiscaux.
En résumé, voici une liste des critères essentiels pour choisir un logiciel de facturation électronique :
- Respect des normes techniques et légales en vigueur;
- Fonctionnalités adaptées à votre activité;
- Sécurité et sauvegarde des données;
- Facilité d’intégration avec vos outils existants;
- Support technique réactif et évolutivité du logiciel.
Assurez-vous de tester plusieurs solutions avant de vous engager, et veillez à former vos équipes pour garantir une adoption fluide.
La dématérialisation des factures : avantages opérationnels et impacts sur la gestion financière
Au-delà des obligations légales, la facturation électronique transforme profondément la gestion financière des entreprises. La dématérialisation accélère considérablement la circulation des documents et permet un suivi en temps réel des transactions, ce qui facilite la prévision de trésorerie et la prise de décision.
Concrètement, la disparition du papier réduit les coûts liés à l’impression, au stockage et à la manutention des factures. Un grand groupe industriel, par exemple, réduit drastiquement ses délais de traitement, passant de plusieurs semaines à quelques jours, voire heures, entre l’émission et le paiement des factures.
Les enjeux de performance sont d’autant plus marqués que la facturation électronique améliore la communication entre les différents services de l’entreprise (commercial, comptabilité, finance). Par ailleurs, elle facilite la centralisation des données, base essentielle de l’analyse de la rentabilité et du contrôle des coûts.
Voici un tableau comparatif des bénéfices tangibles avant et après la mise en place de la facturation électronique :
| Aspect | Avant facturation électronique | Après facturation électronique |
|---|---|---|
| Délai de traitement | Plusieurs semaines | Moins de 48 heures |
| Coût de gestion par facture | Entre 10 et 30 euros | 1 à 3 euros |
| Erreurs de saisie | Fréquentes | Réduites de plus de 90% |
| Gestion des litiges | Complexe et lente | Plus rapide grâce à la traçabilité électronique |
Au-delà de la simplification, la digitalisation ouvre aussi la voie à l’automatisation via l’intelligence artificielle, qui permet par exemple de détecter automatiquement les anomalies dans les factures ou d’anticiper les retards de paiement. La transformation digitale induit donc un gain de compétitivité et d’agilité notable dans un environnement économique en constante mutation.
Respecter les obligations fiscales liées à la facturation électronique : guide complet pour éviter les sanctions
En 2026, la législation encadrant la facturation électronique est plus stricte et détaillée que jamais. Elle vise à assurer une meilleure traçabilité des transactions commerciales, réduire la fraude à la TVA et harmoniser les pratiques à l’échelle européenne.
Concrètement, la loi impose des règles précises en matière :
- De format et contenu : la facture doit comporter un certain nombre de mentions obligatoires répondant aux normes fiscales, telles que le numéro de facture, la date d’émission, l’identification claire des produits ou services, et les taux de TVA appliqués;
- D’archivage électronique : la conservation des factures électroniques doit respecter les délais légaux (généralement 6 à 10 ans selon le type de document) sur des supports sécurisés garantissant la non-altération;
- D’authentification et de signature électronique : la facture doit être signée électroniquement ou émise via un logiciel certifié afin d’assurer sa validité juridique;
- De transmission : les factures émises doivent pouvoir être transmises à l’administration fiscale ou aux partenaires via des plateformes ou portails dédiés.
Le non-respect de ces exigences peut entraîner des pénalités allant de simples amendes à des redressements fiscaux. Il est capital de veiller à la conformité dès le début de la mise en œuvre pour éviter ces risques, tout en optimisant vos relations commerciales.
La complexité des obligations impose souvent d’accompagner la mise en place technique par un audit juridique et fiscal, ou de recourir à des experts-comptables spécialisés en digitalisation. Par ailleurs, la mise à jour régulière de vos outils et procédures est essentielle afin d’intégrer les évolutions réglementaires, qui ne cessent de se complexifier depuis la généralisation de la facturation électronique.
Enfin, dans un contexte où de nombreuses entreprises ont déjà réussi leur transition, des bonnes pratiques émergent aujourd’hui pour fluidifier la gestion documentaire et améliorer la qualité des échanges avec l’administration. Parmi celles-ci :
- Former systématiquement les personnels aux règles fiscales et outils numériques utilisés;
- Mettre en place un contrôle qualité périodique des processus de facturation;
- Documenter clairement la procédure interne de gestion des factures électroniques;
- Utiliser les portails de l’administration pour récupérer des informations et déclarations en temps réel.
Garantir la sécurité des données durant la transition à la facturation électronique
Le passage à la facturation électronique bouleverse non seulement les méthodes de gestion, mais expose aussi davantage l’entreprise à des risques cybernétiques. La sécurisation des données est donc un enjeu primordial pour préserver la confidentialité, l’intégrité et la disponibilité des documents compris dans votre système d’information.
La nature numérique des factures électroniques implique des protocoles de sécurité stricts, incluant :
- Cryptage des données : les informations doivent être chiffrées lors de leur transmission et leur stockage pour éviter toute interception;
- Authentification renforcée : accès sécurisé aux plateformes de facturation à l’aide de systèmes multi-facteurs permettant d’empêcher les accès non autorisés;
- Traçabilité des accès : journalisation complète des actions réalisées sur les documents et possibilité d’audit;
- Sauvegardes régulières : pour assurer la disponibilité des factures même en cas d’incidents techniques ou cyberattaques.
Pour les PME et les indépendants, il est recommandé de s’appuyer sur des solutions certifiées conformes aux normes ISO 27001 (sécurité des systèmes d’information) ou à la norme française RGS (Référentiel Général de Sécurité). Ces certifications garantissent que le prestataire ou le logiciel choisi applique les meilleures pratiques pour protéger vos données fiscales.
Un exemple concret illustre ce point : une entreprise ayant adopté précocement la facturation électronique a constaté qu’en renforçant ses mesures de sécurité, elle a évité une attaque de ransomware aurait pu bloquer l’accès à ses factures pendant plusieurs jours, compromettant sa trésorerie et sa relation client.
La sensibilisation des équipes à la cybersécurité fait aussi partie intégrante de la démarche. Des gestes simples tels que la mise à jour régulière des logiciels, la vigilance face aux emails suspects et la gestion rigoureuse des droits d’accès sont indispensables pour maintenir un haut niveau de sécurité.
En résumé, la réussite de la transition vers la facturation électronique dépend autant de la maîtrise des outils que de la capacité à garantir un environnement numérique sûr et fiable.
Quelles sont les obligations fiscales majeures liées à la facturation électronique ?
Les obligations principales comprennent la conformité des formats de factures, la signature électronique ou l’usage d’un logiciel certifié, la conservation sécurisée des documents pendant la période légale, ainsi que la transmission possible des factures via des plateformes officielles.
Comment choisir un logiciel de facturation électronique adapté à mon activité ?
Évaluez la conformité légale, les fonctionnalités spécifiques à votre secteur, la sécurité des données, la facilité d’intégration avec vos outils existants, et la qualité du support technique. Tester plusieurs solutions est recommandé avant prise de décision.
Quels sont les avantages concrets de la facturation électronique ?
Elle permet de réduire les délais et coûts de traitement, diminue les erreurs humaines, améliore la traçabilité des documents, et facilite l’automatisation grâce à l’intelligence artificielle.
Comment garantir la sécurité des données dans la facturation électronique ?
En adoptant le cryptage des données, des accès sécurisés via authentification multi-facteurs, une traçabilité complète des actions, des sauvegardes régulières, et en sensibilisant les équipes aux bonnes pratiques de cybersécurité.
Quel est l’impact de la dématérialisation sur la gestion financière ?
La dématérialisation optimise la gestion des factures en accélérant les transactions, réduisant les coûts, améliorant la communication interservices et permettant une meilleure prévision de trésorerie.