La digitalisation est devenue le levier incontournable qui redéfinit profondément les services financiers en 2026. Face à un environnement en constante évolution, les institutions financières doivent s’adapter aux attentes de clients toujours plus exigeants et connectés. La transformation numérique ne concerne plus seulement l’offre technologique : elle bouleverse les interactions, optimise les processus et inspire de nouvelles stratégies d’innovation. Cette dynamique permet d’aborder la banque et l’assurance en les intégrant pleinement à la vie quotidienne, à travers des services toujours plus personnalisés, accessibles et sécurisés.
Ce changement structurel repose sur trois piliers essentiels : la réinvention de la distribution pour améliorer l’expérience client, la quête d’efficacité opérationnelle grâce à des outils numériques avancés, et l’intégration d’innovations technologiques telles que l’intelligence artificielle et la blockchain. Ces tendances dessinent un secteur financier où la sécurité numérique, la fluidité des paiements électroniques et la diversification des offres contribuent à bâtir une confiance renouvelée. Elles imposent aussi à chaque acteur une vigilance accrue face aux risques de cybersécurité et aux transformations réglementaires, tout en exploitant les opportunités offertes par les fintechs et la banque en ligne.
En bref :
- Digitalisation accrue : intégration systématique des technologies numériques dans la chaîne de valeur des services financiers, pour une meilleure adaptabilité.
- Expérience client réinventée : interactions simplifiées, services personnalisés et omnicanaux favorisant la fidélisation.
- Innovation technologique : recours à l’intelligence artificielle, blockchain et solutions cloud pour renforcer la compétitivité.
- Efficacité opérationnelle : automatisation et modernisation des processus pour réduire les coûts et accroître la réactivité.
- Sécurité renforcée : adoption de nouvelles normes en cybersécurité pour protéger les données et répondre aux exigences réglementaires.
Sommaire
Réinventer la distribution et l’expérience client grâce à la digitalisation
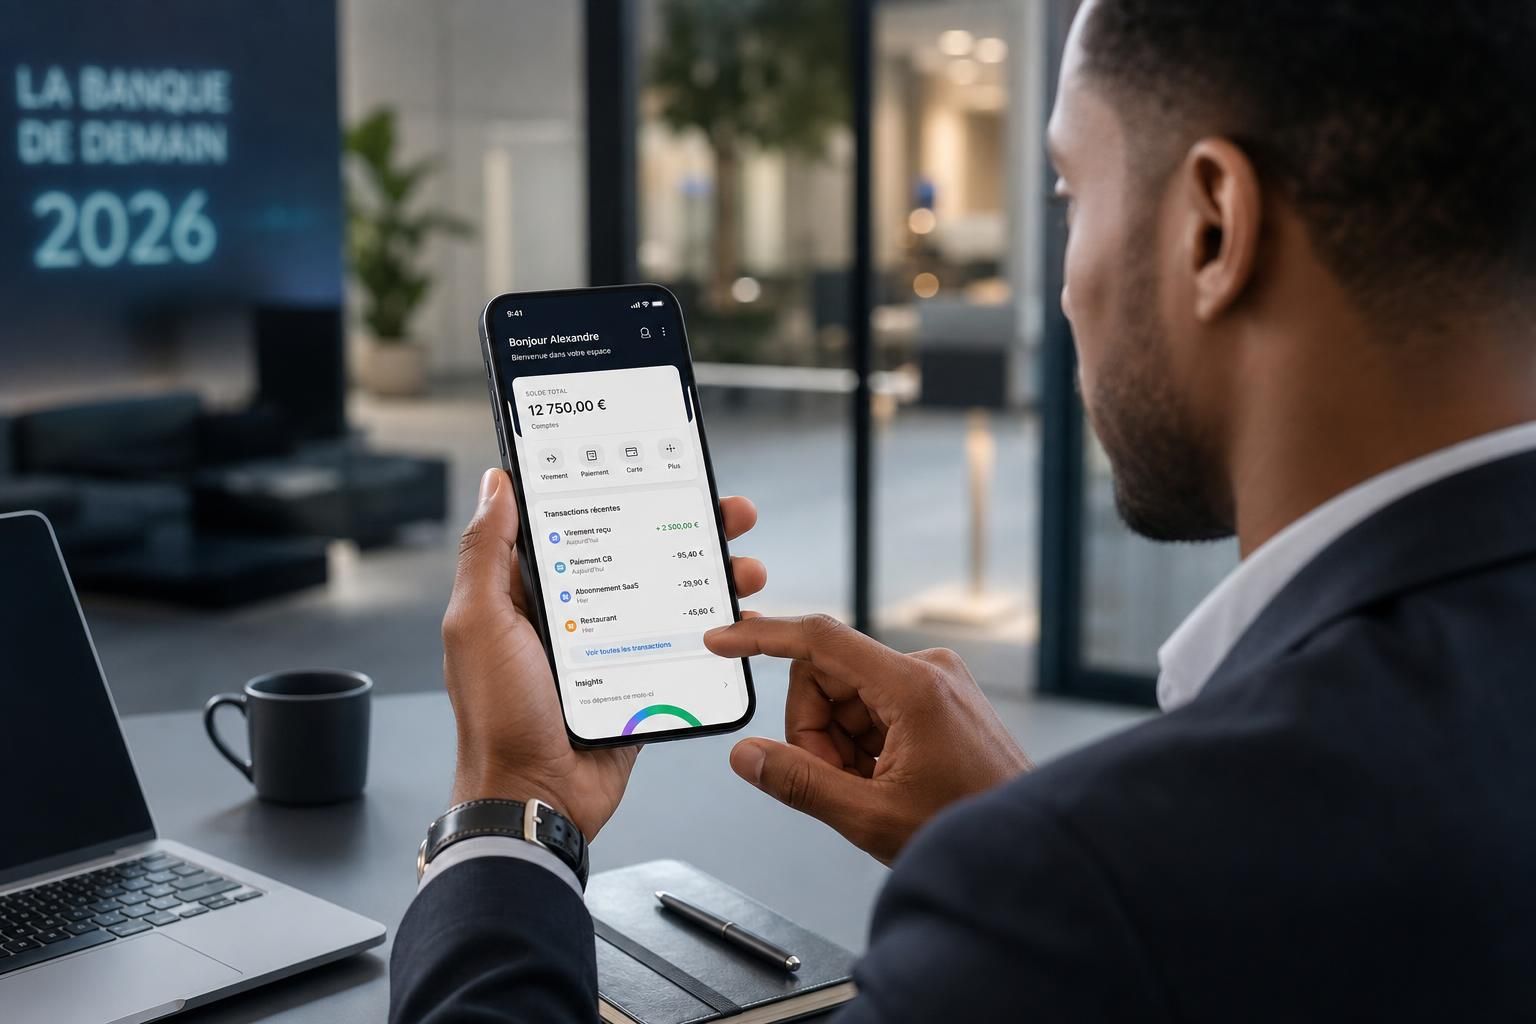
En 2026, la distribution des services financiers ne se limite plus aux agences physiques. La digitalisation transforme radicalement ce paysage, offrant aux clients la possibilité de gérer leurs finances via des plateformes en ligne, des applications mobiles et même des interfaces vocales intelligentes. Cette omniprésence numérique rend le parcours utilisateur plus fluide et accessible à tout moment, supprimant les barrières traditionnelles.
Les banques en ligne et néo-banques tirent particulièrement parti de cette tendance, développant des services innovants répondant à une nouvelle génération de clients habitués à la rapidité et à la simplicité. Par exemple, l’intégration de l’intelligence artificielle est devenue un standard pour proposer des conseils personnalisés, détecter les comportements à risque ou anticiper les besoins financiers des clients, décuplant ainsi l’engagement.
Au-delà de l’aspect transactionnel, la digitalisation favorise une interaction plus humaine et empathique via des chatbots avancés capables de comprendre le contexte émotionnel des utilisateurs. Cette évolution améliore significativement la satisfaction client, tout en réduisant les coûts liés au support. Elle est soutenue par la collecte et l’analyse de données en temps réel qui permettent de mieux cerner les attentes et d’adapter les offres en conséquence.
Par ailleurs, la digitalisation facilite la diversification des canaux de distribution par l’intégration d’outils comme la réalité augmentée, la biométrie pour l’authentification sécurisée, ou encore les paiements électroniques instantanés, rendant le service accessible partout et tout le temps. Cette approche omnicanale est particulièrement pertinente pour conquérir les segments jeunes et tech-savvy, qui privilégient les interactions digitales mais apprécient aussi des options physiques pour des opérations complexes.
Au-delà de la simple commodité, la transformation des expériences client contribue à renforcer la confiance, élément fondamental dans les services financiers. En misant sur des interfaces intuitives et une personnalisation accrue, les établissements se différencient sur un marché très concurrentiel, confronté en parallèle à une multiplication des acteurs digitaux. Ces innovations doivent cependant être accompagnées d’une ergonomie irréprochable et d’une sécurité optimale pour garantir leur adoption sur le long terme.
Optimisation des processus et efficacité opérationnelle dans les services financiers
La digitalisation ne révolutionne pas uniquement l’expérience client ; elle transforme aussi en profondeur la gestion interne des institutions financières. L’optimisation des processus et l’amélioration de l’efficacité opérationnelle sont désormais des enjeux cruciaux pour répondre à la demande croissante tout en maîtrisant les coûts. En adoptant des solutions numériques avancées, les banques et assurances peuvent déployer des opérations plus agiles et mieux contrôlées.
Par exemple, l’automatisation des tâches répétitives via des technologies telles que la Robotic Process Automation (RPA) permet de réduire significativement les erreurs humaines et d’améliorer la rapidité des traitements. Cette automatisation se combine souvent avec l’intelligence artificielle pour analyser les données transactionnelles, détecter les fraudes, ou encore évaluer les risques de crédit avec une précision accrue.
La digitalisation contribue également à simplifier la gestion des équipes et des ressources humaines. Les plateformes collaboratives et les outils de suivi de performance permettent une meilleure coordination, rendant les collaborateurs plus efficaces et engagés. Cette modernisation des méthodes de travail est un levier important pour améliorer la réactivité face aux évolutions du marché.
Les systèmes d’informations financiers, autrefois marqués par une grande rigidité, évoluent vers des architectures cloud plus souples. Cette transition facilite l’intégration de nouvelles applications et offre une évolutivité améliorée, tout en garantissant la résilience et la sécurité des données. Les institutions qui adoptent ces innovations s’assurent non seulement une meilleure performance mais aussi une plus grande capacité à se conformer aux exigences réglementaires, notamment en matière de protection des données personnelles.
| Aspect | Avantages | Limites | Profil adapté |
|---|---|---|---|
| Automatisation des process | Réduction des coûts, rapidité, fiabilité | Risque de dépendance aux systèmes | Institutions avec fort volume de transactions |
| Solutions Cloud | Flexibilité, évolutivité, sécurité renforcée | Besoins d’infrastructures solides | Banques en transformation digitale active |
| Analytique avancée | Détection des fraudes, optimisation crédit | Complexité des modèles | Groupes disposant d’équipes data dédiées |
Pour approfondir ces enjeux, vous pouvez consulter des ressources visant à mieux comprendre la digitalisation bancaire et ses perspectives.
Innovation technologique : intelligence artificielle et blockchain au cœur des services financiers
L’innovation technologique reste un moteur incontournable de la transformation digitale des services financiers. En 2026, deux technologies majeures dominent ce paysage : l’intelligence artificielle (IA) et la blockchain. Leur combinaison ouvre la voie à des services plus sécurisés, efficaces et adaptés aux besoins spécifiques des clients.
L’intelligence artificielle est aujourd’hui utilisée au-delà de la simple automatisation. Elle permet notamment d’analyser de grandes quantités de données pour personnaliser les offres, anticiper les comportements et prévenir les risques. Certains établissements développent des assistants virtuels très sophistiqués, capables de conseiller en temps réel et d’enrichir l’expérience client par une approche proactive. L’IA est également un outil clé pour renforcer la sécurité numérique, en détectant les anomalies et les tentatives de fraude avec une rapidité inégalée.
La blockchain bouleverse quant à elle la manière dont les transactions sont enregistrées, sécurisées et validées. Cette technologie décentralisée garantit l’intégrité des données, ce qui est crucial pour des opérations financières. Elle facilite aussi le développement de produits innovants comme la tokenisation d’actifs, ouvrant la porte à des formes d’investissement plus accessibles et transparentes.
Ces technologies ne sont pas dénuées de défis. Leur complexité, le coût de mise en œuvre et les enjeux liés à la gestion des données imposent un accompagnement stratégique solide. Néanmoins, les institutions qui investissent dans ces innovations gagnent un avantage concurrentiel marqué en offrant des services différenciants et en renforçant la confiance de leurs clients.
Les paiements électroniques et la sécurité numérique comme piliers de la transformation financière
La multiplication des paiements électroniques symbolise la révolution de la digitalisation dans les services financiers. En 2026, les consommateurs et entreprises utilisent massivement des solutions de paiement instantané, mobile ou sans contact, favorisant une économie plus fluide et intégrée. Cette adoption généralisée s’accompagne cependant d’exigences croissantes en matière de sécurité numérique.
Les innovations dans les systèmes de paiement sont nombreuses : intégration de la biométrie pour authentifier les opérations, utilisation de la cryptographie avancée, déploiement de protocoles sécurisés renforcés. Ces mécanismes assurent un niveau de protection élevé contre les fraudes et les cyberattaques, ce qui est essentiel pour maintenir la confiance dans l’écosystème financier digitalisé.
Par ailleurs, la collaboration entre banques traditionnelles, fintechs et régulateurs s’est intensifiée afin d’établir des standards robustes. Cette coordination garantit une évolution harmonieuse, permettant aussi d’offrir une expérience utilisateur simplifiée tout en respectant les impératifs légaux et éthiques liés à la protection des données personnelles.
La maîtrise de ces enjeux « sécurité et paiements » devient un facteur différenciant clé. À ce titre, les institutions qui investissent dans ces domaines peuvent non seulement limiter les risques mais aussi explorer de nouveaux modèles d’affaires, comme le paiement en cryptomonnaies sécurisé ou les plateformes intégrées multi-partenaires.
Enjeux et perspectives des services financiers digitalisés en 2026
La digitalisation des services financiers en 2026 est une révolution qui dépasse la simple intégration technologique. Elle bouleverse les modèles économiques, les relations clients, les modes de gestion et même les entreprises elles-mêmes. Trois axes stratégiques ressortent :
- Distribution et engagement client : Les banques et assurances misent sur l’innovation pour proposer des interactions personnalisées, omnicanales et axées sur la valeur ajoutée. Cela favorise une expérience client fluide, essentielle pour fidéliser dans un univers compétitif.
- Efficacité opérationnelle : La réorganisation des processus internes s’appuie sur des technologies numériques pour optimiser les coûts, la performance et la réactivité face aux enjeux du marché.
- Innovation technologique : L’adoption de solutions avancées telles que l’intelligence artificielle, la blockchain, et le cloud computing est devenue incontournable pour garantir sécurité, diversification des produits et compétitivité.
Ces tendances ouvrent également de nouvelles opportunités pour conquérir des segments jusqu’alors peu accessibles, comme les populations non bancarisées ou les PME en quête d’agilité financière. Cependant, la transformation numérique exige aussi une vigilance permanente autour de la cybersécurité, de la conformité réglementaire et de l’éthique.
Une perspective intéressante se trouve dans les rapports annuels et études des experts du secteur. Pour approfondir, vous pouvez consulter les tendances bancaires 2026 proposées par Accenture ou l’analyse des top trends 2026 pour les services financiers chez Capgemini.
En synthèse, la digitalisation transforme la finance d’une manière profonde et durable, créant un environnement où la technologie, la sécurité et l’expérience client avancée se conjuguent pour construire l’avenir du secteur.
Quels sont les principaux bénéfices de la digitalisation pour les services financiers ?
La digitalisation permet d’améliorer l’expérience client, d’accroître l’efficacité opérationnelle, de renforcer la sécurité et de diversifier les offres grâce à l’innovation technologique.
Comment la blockchain améliore-t-elle la sécurité dans les services financiers ?
La blockchain garantit l’intégrité des transactions grâce à sa technologie décentralisée et inviolable, ce qui réduit les risques de fraudes et facilite la traçabilité des opérations.
Quels défis accompagnent l’intégration de l’intelligence artificielle dans la finance ?
Les principaux défis incluent la complexité des algorithmes, les coûts d’implémentation, la gestion éthique des données et la nécessité de former les collaborateurs pour une adoption efficace.
Quelles solutions pour garantir la sécurité des paiements électroniques ?
L’utilisation de la biométrie, la cryptographie avancée, les protocoles sécurisés et la collaboration étroite avec les régulateurs sont des axes clés pour sécuriser les paiements électroniques.
Quelles opportunités la digitalisation crée-t-elle pour les PME ?
La digitalisation facilite l’accès à des services financiers agiles, personnalisés et accessibles en permanence, permettant aux PME de mieux gérer leur trésorerie et d’accéder à de nouveaux modes de financement.